1月19日景川投资金属早报
 景川投资有限公司
宏观经济数据:
1、全美住宅建筑商协会(NAHB)周三公布,1月美国房屋营建商信心攀升至四年半最高水平,暗示楼市开始复苏。该协会在一份声明中表示,1月NAHB/Wells Fargo房屋市场指数从上月修正后的21攀升至25,此为2007年6月来最高,调查分析师得出的预期为21。该数据若高于50,则说明认为市场形势良好的营建商多于认为市场形势不佳的营建商。该指数自2006年4月以来一直没升至50之上。
2、美联储(FED)周三公布,美国12月工业生产较前月成长0.4%,预估为成长0.5%;11月修正后为下降0.3%,前值为下降0.2%。美国12月产能利用率为78.1%,预估为78.1%,11月确定为77.8%。
3、美国财政部周三公布,美国11月整体资本净流入486亿美元,10月修正后为净流出396亿美元。截至11月中国持有1.1326万亿美元美国公债,10月持有1.1341万亿美元。截至11月日本持有1.0389万亿美元美国公债,10月持有9,790亿美元。
4、Redbook Research周三公布,经季节调整后1月14日止当周美国连锁店销售较上年同期增长2.8%。2012年1月连锁店销售料较上年同期增3.1%,较前月下滑1.4%。。
5、美国劳工部周三公布,美国12月生产者物价指数(PPI)较前月下滑0.1%,预估为上升0.1%;较上年同期上升4.8%,预估为上升5.1%。美国12月核心PPI较前月上升0.3%,预估为上涨0.1%;较上年同期升3.0%,预估为升2.8%。美国12月核心PPI较上月增幅为2011年7月以来最大,年增幅为2009年6月以来最大。
6、美国国际购物中心协会(ICSC)和高盛周三联合发布的报告显示,美国1月14日止当周ICSC-高盛连锁店销售年率上升3.0%,较上周上升0.1%。
7、美国抵押贷款银行协会(MBA)周三公布,美国上周抵押贷款申请激增逾20%,因利率下滑。截至1月13日当周,经季节调整后的美国房屋抵押贷款申请指数上扬23.1%至816.1。经季节调整再融资指数则上扬26.4%至4,500.6,购屋贷款指数则升10.3%至195.4。再融资占整体抵押贷款活动的比例由前一周的80.8%升至82.2%。该周30年期固息抵押贷款利率平均为4.06%,较前一周的4.11%下滑5个基点。根据MBA,此项调查涵盖了超过75%的美国零售住宅抵押贷款申请。
8、周三公布的数据显示,欧元区11月季调后建筑业产出月率上升0.8%,10月为下降1.4%;欧元区11月建筑业产出月率上升0.2%,10月为下降2.5%。
9、中国去年12月外商直接投资(FDI)同比下降12.73%,为连续第二个月下滑,欧美经济增长乏力导致其跨国投资减少.不过,去年全年FDI则再创历史新高,且预计今年亦将保持快速增势。商务部数据显示,2011年12月全国实际使用外资金额122.42亿美元;全年实际使用外资金额1,160.11亿美元,同比增长9.72%。
小结:美国数据向好,尤其其楼市复苏支撑美元强势,商品大涨空间有限。
基本面消息:
1、据伦敦1月18日消息,伦敦金属交易所基金属库存变动情况如下:
铜库存减少925吨,至352,500吨;
铝库存减少1,375吨,至5,005,150吨;
铅库存减少1,775吨,至349,300吨;
镍库存减少126吨,至91,908吨;
锌库存增加4,750吨,至839,450吨;
锡库存减少50吨,至10,885吨;
铝合金库存增加140吨,至138,500吨。
伦敦金属交易所(LME)1月18日基金属注销仓单情况如下:
金属 库存总量 注销仓单 注销占百分比
铜 352500 65650 18.62
铝 5005150 763300 15.25
镍 91908 1902 2.07
锌 839450 7775 0.93
铅 349300 28300 8.10
锡 10885 2005 18.42
铝合金 138500 1900 1.37
2、据伦敦1月18日消息,世界金属统计局(WBMS)周三公布数据显示,2011年1-11月,全球铜市供应过剩46,200吨。世界金属统计局(WBMS)称,此期间,全球铜市需求共计1,780.7万吨,2010年全年需求为1,929万吨。该机构补充称,中国表观铜需求量增加29.4万吨至708.4万吨,不足全球需求总量的40%。世界金属统计局称,2011年前11个月,中国精炼铜产量增加1.7%,至1,785万吨。
3、据伦敦1月18日消息,世界金属统计局(WBMS)周三公布数据显示,2011年1-11月,全球铝市供应过剩859,900吨。供应过剩的部分高于2010年同期,当时市场供应过剩达825,900吨。2011年前11个月,全球原铝需求共计3,914万吨,较2010年同期增加227.9万吨。然而,世界金属统计局(WBMS)补充称,同期原铝产量增加231.3万吨。
4、据上海1月19日消息,美国财政部最新统计数据显示,去年11月份中国净减持美国国债15亿美元,为连续第二个月减持;而前11个月中国持有的美国国债累计减少275亿美元。数据显示,11月末中国持有美国国债总额为11,326亿美元,仍居全球首位。去年10月中国净减持美国国债142亿美元,9月则为净增持113亿美元。美国财政部数据并显示,去年11月持有美国国债规模列第二的仍为日本,当月日本的持有量大增599亿美元至10,389亿美元,为连续第五个月净增持。美国财政部各月公布的中国所持美国国债的数据中,中国央行并非唯一持有人,中国持有美国证券资产的投资者可能来自中国央行、银行或企业及中国政府批准的其他境内投资者。但离岸中资机构及中国委托境外机构的投资不包含在内。
5、据巴西利亚1月18日消息,巴西央行周三将指标利率从11.00%调降至10.50%,连续第四次降低借款成本,以保护疲弱的经济复苏。此前接受访问的31位分析师均预期该央行将会降息50个基点,延续从8月开始的宽松政策周期。
小结:伦敦库存继续减少维持低位,巴西降息或使宽松政策预期提升。
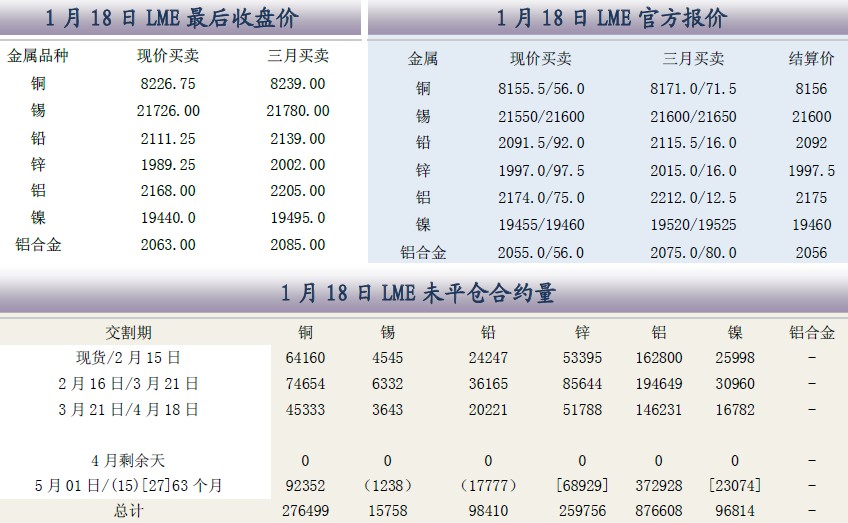
据道琼斯伦敦1月18日消息,基本金属周三涨跌不一,价格继续高位盘整,欧元兑美元走强为以美元计价的商品提供潜在支撑。伦敦时间1月18日17:00(北京时间1月19日1:00),LME三个月期铜收高0.5%,至每吨8,239美元,距周二触及的近三个月高位8,262美元不远。欧元兑美元周三上涨,因有报道称国际货币基金组织(IMF)正寻求将其贷款资金来源提高1万亿美元,以保护全球经济免受欧债危机升级影响。1730 GMT,欧元兑美元上升0.9%至1.28542美元。成交量略微减少,希腊债务谈判结果具有不确定性和越加担心中国经济进一步放缓,令投资者感到纠结。铜市短期市场人气向好,有潜力升向这一区间的高端。其补充称,一旦铜价冲破每吨8,446-8,505美元的阻力位,中期技术趋势就会从中性转向积极。德国政府周三成功进行34.4亿欧元两年期国债拍卖,其得标平均收益率创纪录新低。这是标普上周五对其他欧元区国家降级后,德国进行的首次国债拍卖。葡萄牙也拍卖发行25亿欧元三种不同期限的国债。一官员周三表示,自由港迈克墨伦铜金公司(Freeport-McMoRan Copper & Gold)旗下印尼项目重启铜精矿发货,此前长达三个月之久的罢工在12月份结束,这标志着全球第二大铜矿的运转恢复正常。总部位于里斯本的国际镍业研究组织(INSG)周三公布数据显示,2011年前11个月,全球镍市供应过剩1.74万吨。投资者亦关注中国的铜需求前景,因人们越加担心中国经济前景及春节假期对业务的影响。LME注册仓库的铜库存扩大利多走势,库存下降925吨,至13个月新低。
三个月期铝收低23美元,报每吨2,204美元。
综述:昨日伦铜继续上涨。受美美国利好数据与中国数据提振市场风险偏好上升,不建议新多单进场少量多单可暂持有。具体关注团队交易提示。
上海景川投资有限公司
*期货投资管理*期货投资咨询*
地址:上海市浦东新区张杨路1518号208室
电话:021- 50152098