9月16日景川投资金属早报
 景川投资有限公司
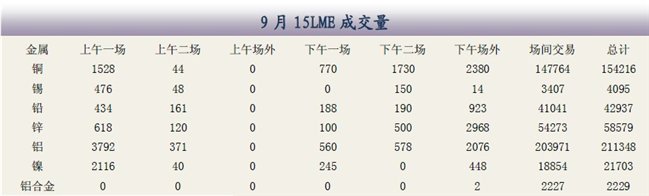
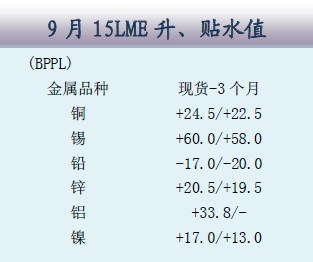
宏观经济数据:
1、劳工部周四公布,美国8月消费者物价指数(CPI)较前月升0.4%,预估为升0.2%,扣除食品与能源的CPI较前月升0.2%,预估为升0.2%。 美国8月CPI较上年同期上升3.8%,预估为上升3.6%,扣除食品与能源的CPI较上年同期上升2.0%,预估为升1.9%。美国8月实质所得下滑0.8%,7月修正后为持平,前值为下滑0.1%。
2、美国纽约联邦储备银行周四公布,纽约联储9月制造业指数为负8.82,市场预期为负4。
3、美国商务部周四公布,美国第二季经常帐赤字为1,180亿美元,预估为赤字1,225亿美元。美国第一季经常帐赤字修正后为1,195.9亿美元,前值为赤字1,192.7亿美元。美国第二季经常帐赤字相当于国内生产总值(GDP)的3.1%,第一季该比例为3.2%。
4、美国劳工部周四公布的数据显示,美国9月10日当周初请失业金人数升至42.8万人,预估为41万人,前周修正后为41.7万人,初值为41.4万人。 美国9月10日当周初请失业金人数四周均值升至41.95万人,前周修正后为41.55万,初值为41.475万人。美国9月3日止当周续请失业金人数降至372.6万人,预估为371万人,前周修正后为373.8万人,前值为371.7万。
5、美国费城联邦储备银行周四公布的数据显示,美国大西洋沿岸中部地区9月制造业活动指数为负17.5,预估为负15,8月为负30.7。
6、美国联邦储备理事会(FED,美联储)周四公布的数据显示,美国8月工业生产较前月成长0.2%,预估为增长0.1%,7月为成长0.9%。 美国8月产能利用率为77.4%,市场预估为77.5%。
小结:美国经济数据低于预期,失业金人数增加令市场失望。
基本面消息:
1、据雅加达9月15日消息,工会发言人Juli Parorrongan周四通过电话对记者称,美国自由港迈克墨伦铜金矿公司(Freeport-McMoRan Copper & Gold Inc.)旗下印尼Grasberg铜矿运营因工人罢工而"瘫痪"。
他补充称,罢工导致铜精矿发货中断,此次罢工计划持续一个月。
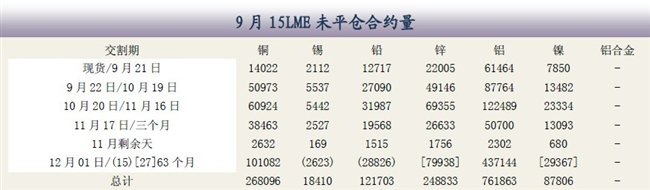
2、据伦敦9月15日消息,伦敦金属交易所基金属库存变动情况如下:
铜库存减少625吨,至466,150吨
铝库存减少7,125吨,至4,588,400吨
锌库存减少1,450吨,至837,300吨
锡库存减少110吨,至21,195吨
镍库存减少486吨,至98,220吨
铅库存减少325吨,至322,675吨
铜的注销占百分比为1.85,铝为6.08。
3、据上海9月15日消息,中国有色金属行业协会周四表示,到2015年中国表观精炼铜消费将从目前的620万吨增至850万吨。
4、秘鲁铜矿公司Sociedad Minera Cerro Verde SA的合同工人周三起举行无限期罢工,他们要求获得更高的工资。该公司是秘鲁最大的铜矿公司之一,秘鲁亦为仅次于智力的全球第二大铜生产国。美国自由港迈克墨伦铜金矿公司(Freeport-McMoRan Copper & Gold Inc.)旗下位于印尼盾Grassberg矿有数千名工人周四将举行为期一个月的罢工,因加薪谈判中断。如果罢工成行,将是该矿三个月来第二次停产。
5、有消息称主要央行同意向商业银行提供三个月期美元贷款,以此防止货币市场因欧洲主权债务危机而冻结。五大央行发表联合声明称,将在年底前协同执行三次美元流动性招标操作为欧洲银行业注入美元流动性。参与本次行动的央行包括欧洲央行、美联储、瑞士央行、日本央行和英国央行。
6、美国股市周四大幅走高,因全球五大央行表示将向欧洲银行体系注入美元,这似乎在一定程度上缓解了欧洲金融机构面临的短期美元融资压力。道琼斯工业股票平均价格指数午盘涨107点,至11353点,涨幅1%;脱离前市高位。标准普尔500指数涨10点,至1199点,涨幅0.9%,金融和工业类股领涨。纳斯达克综合指数涨16点,至2589点,涨幅0.6%。
小结:帮助银行融资计划提振市场信心,欧元对美元走强,美元疲弱铜价走强。
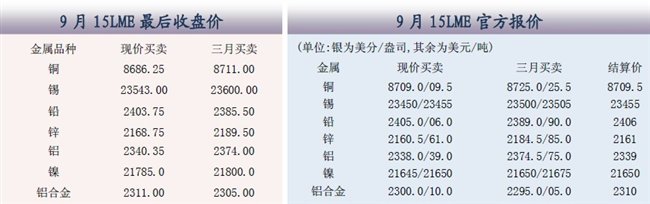
LME三个月期铜周四收盘上涨近1%,因股市和欧元猛涨,一项帮助欧洲银行业融资的计划料将帮助重建全球信心,同时也将提振工业商品方面的支出,市场由此获得乐观期望。伦敦时间9月15日16:00(北京时间9月16日00:00),LME三个月期铜收盘上涨76美元,收报每吨8,711美元。三个月期铝收高15美元或0.6%,报收于每吨2,374美元。
综述:LME市场震荡保持观望,或日内短线交易,等待FED的货币政策指引。
上海景川投资有限公司
*期货投资管理*期货投资咨询*
免责声明
本报告中的信息均来源于公开资料,我们对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。我们已力求报告内容的客观和公正,但文中的观点和建议仅供参考客户应审慎考量本身需求。我们对使用本报告及其内容所引发的任何直接或间接损失概不负责。本报告版权归景川投资所有,任何机构和个人均不得翻版,复制和发布,但不得对本报告进行有悖原意的引用、删节和修改。如引用、刊发需注明出处为景川投资有限公司。021-50152098
地址:上海市浦东新区张杨路1518号208室
电话:021- 50152098 400-6758-578
邮编:200135