9月15日景川投资金属早报
 景川投资有限公司
宏观经济数据:
1、美国财政部周二公布,8月预算赤字为1,341.5亿美元,较上年同期大增,主要是因日历年支付日期的变动以及2010年8月的一次性调整。财政部表示,截至9月30日的2011财年首11个月预算赤字为1.234万亿美元,略低于上年同期的1.260万亿美元。白宫在9月1日预计2011财年联邦赤字为1.316万亿美元,2010财年实际赤字为1.293万亿美元。
2、美国抵押贷款银行协会(MBA)周三表示,上周美国抵押贷款申请一个月来首次增加,因抵押贷款利率进一步下降。MBA表示,9月9日止当周经季节调整后的抵押贷款市场指数上升6.3%至638.7。
3、美国劳工部周三公布,美国8月生产者物价指数(PPI)较前月持平,预估为下滑0.1%,较上年同期上升6.5%,预估为上升6.5%。美国8月核心PPI较前月上涨0.1%,预估为上涨0.2%,较上年同期升2.5%,预估为升2.6%。
4、美国商务部周三公布,美国8月零售销售较前月持平,预估为成长0.2%,7月修正后为成长0.3%,前值为成长0.5%。 美国8月扣除汽车的零售销售较前月成长0.1%,预估为成长0.3%,7月修正后为成长0.3%,前值为成长0.5%。
5、美国7月商业库存月率增长0.4%。
6、中国8月末,广义货币(M2)余额78.07万亿元,同比增长13.5%,分别比上月末和上年同期低1.2和5.7个百分点;狭义货币(M1)余额27.33万亿元,同比增长11.2%,分别比上月末和上年同期低0.4和10.7个百分点;流通中货币(M0)余额4.58万亿元,同比增长14.7%。当月净投放现金592亿元,同比多投放213亿元。 当月人民币贷款增加5485亿元,外币贷款增加59亿美元。
7、欧元区投资者信心9月降至逾两年最低。欧元区9月Sentix投资者信心指数为负15.4,为2009年8月以来最低,8月为负13.5。现况分项指数由3.50降至负3.25,预期分项指数由负29.00小幅上升至负26.75。
8、周四公布的采购经理人指数(PMI)数据显示,德国制造业活动增长步伐为近两年来最慢,因新订单剧减,令德国经济蒙上更厚的阴霾。德国8月Markit制造业PMI连续第四个月下降,跌至50.9--为2009年9月以来最低位--7月为52.0,且低于市场原本预估的52.0。
小结:美国经济数据低于预期,欧洲经济数据创新低,市场风险偏好降低,铜价受压。
基本面消息:
1、据伦敦9月14日消息,国际铅锌研究小组(ILZSG)周三在月度报告中称,今年前七个月全球锌市供应过剩237,000吨。据伦敦9月14日消息,国际铅锌研究小组(ILZSG)周三在月度报告中称,今年前七个月全球铅市供应过剩127,000吨。
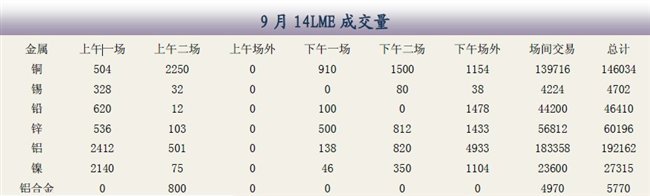
2、据伦敦9月14日消息,伦敦金属交易所基金属库存变动情况如下:
铜库存增加775吨,至466,775吨
铝库存减少5,700吨,至4,595,525吨
锌库存减少1,450吨,至838,750吨
锡库存减少160吨,至21,305吨
镍库存减少342吨,至98,706吨
铅库存减少775吨,至323,000吨
铜的注销占百分比为1.87,铝为6.21。
3、穆迪投资者服务公司(Moody's Investors Service Inc.)下调两家法国银行评级,点燃了关于欧洲经济体质新的担忧。穆迪下调法国农业信贷银行和法国兴业银行(Societe Generale)债信评级各一个级距,指因两家银行对希腊经济有风险敞口。
4、秘鲁铜矿公司Sociedad Minera Cerro Verde SA的合同工人周三起举行无限期罢工,他们要求获得更高的工资。该公司是秘鲁最大的铜矿公司之一,秘鲁亦为仅次于智力的全球第二大铜生产国。美国自由港迈克墨伦铜金矿公司(Freeport-McMoRan Copper & Gold Inc.)旗下位于印尼盾Grassberg矿有数千名工人周四将举行为期一个月的罢工,因加薪谈判中断。如果罢工成行,将是该矿三个月来第二次停产。
小结:欧洲两家法国最大银行债信评等被下调,加重了市场的悲观情绪。铜矿罢工因素对铜价铜价乏力。
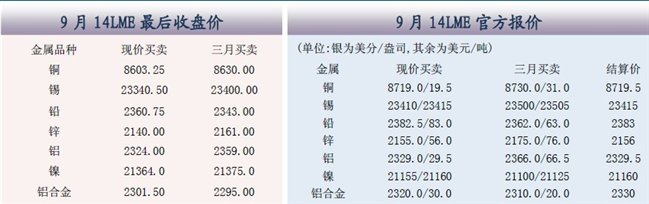
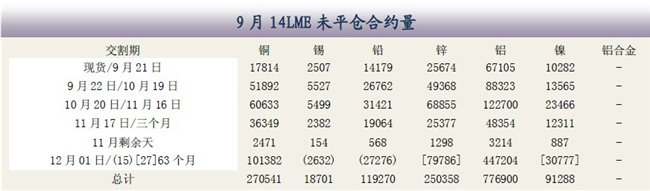
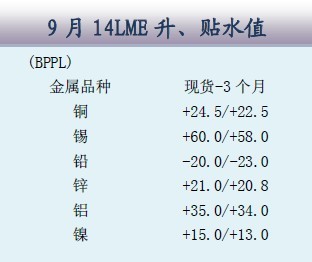
欧洲方面显然无法压制住债务风险的散播,周三继续令全球市场不安,危机挥之不去, 伦敦时间9月14日16:00(北京时间9月15日00:00),LME三个月期铜下滑145美元,至每吨8,635美元,距离8月9日触及的2011年低点8,446.25美元仅相距1.7%。下周的美联储公开市场委员会会议,投资者可以关注,LME铜价从宏观经济面和基本面得不到支持,但总持仓不减反增,还是处于高位震荡市中。
综述:LME市场震荡保持观望,或日内短线交易,等待FED的货币政策指引。
上海景川投资有限公司
*期货投资管理*期货投资咨询*
免责声明
本报告中的信息均来源于公开资料,我们对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。我们已力求报告内容的客观和公正,但文中的观点和建议仅供参考客户应审慎考量本身需求。我们对使用本报告及其内容所引发的任何直接或间接损失概不负责。本报告版权归景川投资所有,任何机构和个人均不得翻版,复制和发布,但不得对本报告进行有悖原意的引用、删节和修改。如引用、刊发需注明出处为景川投资有限公司。021-50152098
地址:上海市浦东新区张杨路1518号208室
电话:021- 50152098 400-6758-578
邮编:200135