6月30日景川投资金属早报
 景川投资有限公司
年11
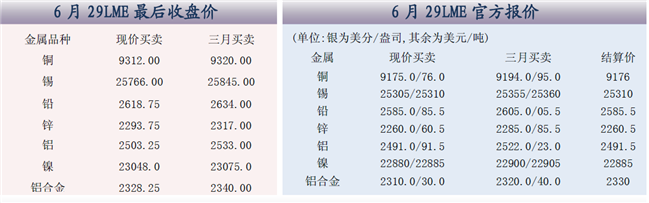
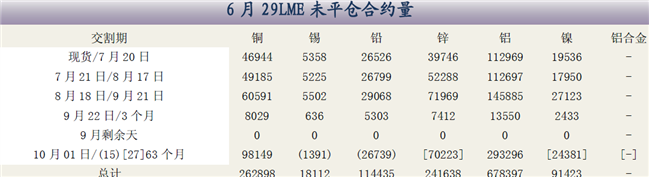
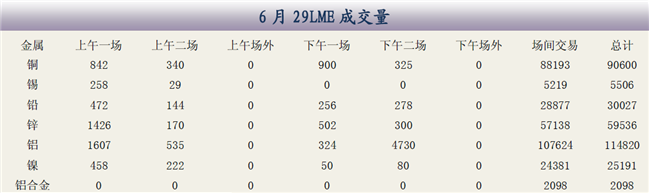
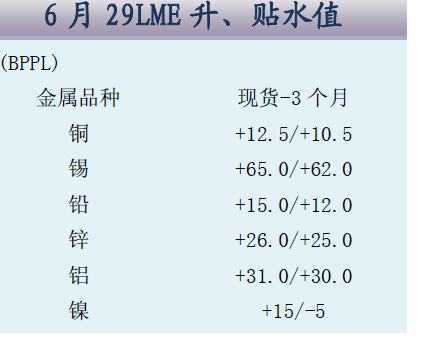
LME总持仓持仓略有增加,若后市继续增加可能 推动价格往上走。
宏观经济方面: 美国6月24日当周MBA抵押贷款申请活动指数下降2.7%,美国抵押贷款银行协会(MBA)周三表示,上周美国住房抵押贷款申请小幅下滑,因需求降温,尽管利率走低。MBA表示,6月24日止当周经季节调整后的抵押贷款市场指数下滑2.7%至534.9。MBA经季节调整再融资指数下滑2.6%至2,604.4,购房贷款申请指数下降3.0%至180.3。再融资占整体抵押贷款申请的比例升至69.5%,前一周为69.2%。 MBA表示,该周30年期固息抵押贷款利率平均为4.46%,前一周为4.57%。中国人民银行周三公告称,明日将在公开市场采用利率招标方式发行150亿元人民币三年期央票,同时并价格招标发行50亿元三个月期央行票据。上周四央票发行暂停。前周公开市场三个月期央票发行收益率打破逾两个月稳势上行,随后发行的两期一年央票收益率随之连续走升。
央行当前公开市场央票发行状态一般为周二发行一年期央票,周四发行三个月期央票。
央行并于5月12日重启暂停逾五个月的三年期央票发行,但目前发行频率并不固定,显示出央行按市场流动性状况来相机抉择的特征。资金的偏紧预计对国内仍有压力。
-全美不动产协会(NAR)周三公布,美国5月成屋待完成销售指数较上月增长8.2%至88.8,预估为增长3.8%。
基本面:--据伦敦6月29日消息,伦敦金属交易所基金属库存变动情况如下:
铜库存减少1,350吨,至467,025吨
铝库存减少13,300吨,至4,509,950吨
锌库存减少1650吨,至864,400吨
锡库存减少145吨,至21,985吨
镍库存减少840吨,至107,796吨
铅库存减少300吨,至322,675吨
铝合金库存增加1960吨,至121,180吨
--据东京6月29日消息,日本财务省周三公布的数据显示,日本5月精炼铜出口同比重挫52%,至23,764吨,连续八个月同比减少,反映出最大的铜消费国--中国需求放缓。
但日本5月出口较4月微幅增加0.8%,5月对中国出口份额亦提高至36%,此前4月为29%。中国3月占日本精炼铜出口的48.5%。中国5月精炼铜进口减少6.9%,至30个月低点,此前在4月减少16.6%,因国内供应充足及需求放缓。
台湾5月占日本精炼铜出口的32%,与4月持平。 印尼及泰国亦为日本铜出口的主要市场。
因日本制造业开始自3月地震复苏,日本5月压延铜产量环比增加2.4%,受助于环保空调的强劲需求,抵消了芯片制造及汽车生产的疲软。 铜电缆线及电缆5月出货量亦同比微幅增加。
-据新加坡6月29日消息,巴克莱资本称,中国上周决定下调未锻轧锌进口关税,这或将提振进口量增加,但基于目前水平,中国国内市场没必要增加锌。 巴克莱表示,“此举将只会令国内锌供应过剩量增多。” 2011年锌库存持续快速增加,因现货价较近月沪锌期货价格持续贴水,5月国内精炼锌产量同比下跌6.7%,因需求疲软及价格便宜令冶炼厂降低产能利用率。 巴克莱称,产量疲弱以及上海期货交易所库存增加,表明表观需求单在5月就同比下滑2%,反映了来自供应过度的镀锌钢行业的需求疲软。 财政部上周五称,未锻压锌进口关税由3%下调至1%,7月起生效。
LME三个月期铜周三收于八周高位,之前希腊总理帕潘德里欧(George Papandreou)提出的五年期撙节计划已在国会赢得多数赞成票,为取得国际融资避免违约清除重大障碍。该消息提振市场风险偏好,尽管分析师对于其对基本金属价格的影响仍然心存质疑。
期铜录得逾周两以来最大单日升幅,令伦敦期铜和纽约期铜价格分别和其纪录高位10,190美元及4.6350美元相差不足9%。
LME三个月期铜收升247.50美元,或2.7%,报每吨9,320美元,为5月4日来最高最高价位。
期铜上涨也领升LME其他基本金属,锌、铅、镍和锡全部大涨约2%,铅和锌触及4月底以来的最高位。希腊国会周三以155比138票通过额外284亿欧元的预算削减及新的税收计划,为获得欧盟和国际货币基金组织(IMF)的资金援助铺平道路。
希腊议会通过撙节计划,缓和了对欧元区可能出现历来第一个成员国违约的忧虑。在议案获得通过后,LME三个月期铜升至四周高位的每吨9,245美元,但稍后因投资者锁定获利而回吐部分涨幅。
LOGIC Advisors合伙人Bill O'Neill表示,“市场有低位吸纳的买盘,一直以来阻止期铜价格跌至4美元下方。”数据显示美国5月成屋待完成销售指数升幅多于预期,令需求前景更强劲。
关注周四希腊的投票及关注美国月度数据,其中包括周四公布的芝加哥采购经理人指数,以及7月8日公布的美国非农就业报告。
结论: LME铜价将继续在8900-9300美元区间运行。国内铜价66000-70000之间运行。预计LME仍然有希望向上拓展出上升空间。
上海景川投资有限公司
*期货投资管理*期货投资咨询*
免责声明
本报告中的信息均来源于公开资料,我们对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。我们已力求报告内容的客观和公正,但文中的观点和建议仅供参考客户应审慎考量本身需求。我们对使用本报告及其内容所引发的任何直接或间接损失概不负责。本报告版权归景川投资所有,任何机构和个人均不得翻版,复制和发布,但不得对本报告进行有悖原意的引用、删节和修改。如引用、刊发需注明出处为景川投资有限公司。021-50152098
地址:上海市浦东新区张杨路1518号208室
电话:021- 50152098 400-6758-578
邮编:200135