6月10日景川投资金属早报
 景川投资有限公司属早讯
宏观经济方面:
美国商务部周四公布,4月贸易逆差为436.8亿美元,市场预估为逆差488亿,3月修正后为逆差468.2亿美元,前值为逆差481.8亿美元。 4月出口额创纪录新高达1,755.6亿美元,进口额为2,192.4亿美元。 4月对华贸易逆差为216.0亿美元,3月为逆差180.8亿美元。
美国商务部周四公布,4月贸易逆差为436.8亿美元,市场预估为逆差488亿,3月修正后为逆差468.2亿美元,前值为逆差481.8亿美元。 4月出口额创纪录新高达1,755.6亿美元,进口额为2,192.4亿美元。
4月对华贸易逆差为216.0亿美元,3月为逆差180.8亿美元。 --美国劳工部周四公布的数据显示,6月4日当周初请失业金人数升至42.7万人,预估为41.5万人,前周修正后为42.6万人,初值为42.2万人。
6月4日当周初请失业金人数四周均值降至42.4万人,前周修正后为42.675万人,初值为42.55万人。
基本面消息:
秘鲁4月铜产量同比下降12.61% 据利马6月9日消息,周四公布的官方数据显示,全球主要矿石出口国秘鲁4月铜、锌及白银产量较去年同期下降,黄金产量小幅增加。
以下为秘鲁矿业及能源部(Ministry of Mines and Energy)公布的4月产量数据:
金属 产量 同比%变动
铜 88,481 吨 -12.61
锌 100,826 吨 -19.89
黄金 12,623,204 克 1.64
白银 255,656 千克 -19.18
锡 2,346 吨 -25.43
铅 18,545 吨 -19846
据华盛顿6月9日消息,美国商务部周四公布的数据显示,美国4月铜出口量为1,466,542千克,较3月出口的1,716,933千克下降14.6%,较2010年4月出口的3,146,806千克下降53.4%。 美国1-4月铜出口量为8,356,055千克。 美国4月铜进口量为68,524,373千克,较3月进口的63,292,910千克增加8.3%,较2010年4月进口的40,946,242千克增加67.4%。 美国1-4月铜进口量为229,065,808千克。
LME基金属周四多数收高,摆脱欧元走软的影响,因美股攀升。投资者关注周五公布的中国5月贸易数据。 尽管交易商及分析师普遍认为基金属价格将进行进一步回调,市场仍抹去盘初跌幅,因美国股市受优于预期的出口数据提振走高,而欧洲央行的升息暗示亦提供支撑。
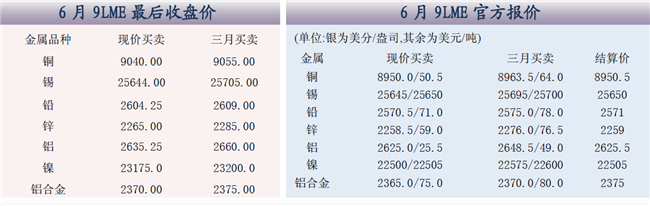
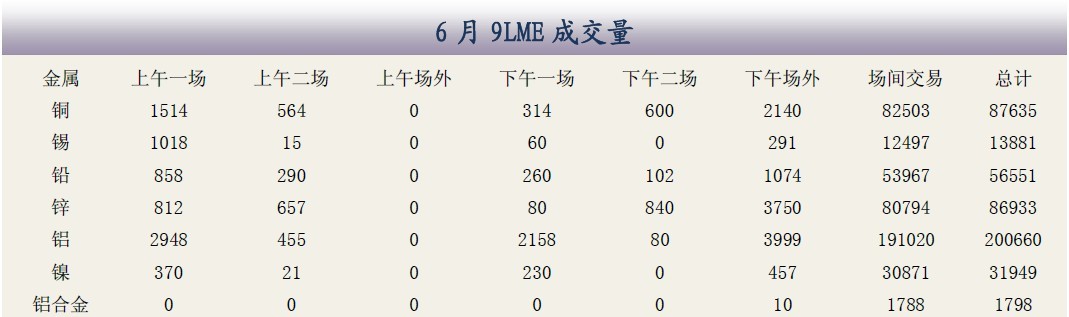
伦敦时间6月9日16:00(北京时间6月10日00:00),LME三个月期铜收升10美元,报每吨9,055美元,周三收报每吨9,045美元。 三个月期铜收升,现货黄金白银、农产品期货及原油期货均上扬。 美国股市周四反弹,投资者希望股市能够打破连续六个交易日的跌势,美国出口额飙升至新高提振市场人气。
美国贸易数据对市场产生积极作用。数据显示,美国4月份贸易逆差意外收窄,达到年内最低水平,因当月出口创下新高,且在油价飙升之际原油进口大幅减少。美国4月份商品和服务贸易逆差收窄6.7%,至436.8亿美元,收窄幅度远大于分析师的预期。
欧洲方面,欧洲央行(European Central Bank)连续第二个月将基准利率维持在1.25%不变,符合市场预期。与此同时,欧洲央行行长特里谢(Jean-Claude Trichet)表示,有必要对通胀压力保持“高度警惕”。两个月后“高度警惕”的字眼再次出现在特里谢的讲话中,暗示欧洲央行正准备于7月份再度加息。
欧元兑美元下挫。 伦敦一交易商称,投资者等待周五公布的中国贸易数据提供指引,该数据预计将为下周市场走向奠定基调。中国是全球最大的基金属消费国。 预期中国5月精炼铜进口将再次疲弱.
不过,巴克莱资本分析师Nicholas Snowdon称,未来中国进可应该反弹,因中国在近期缩减库存周期后应需要更多铜。
在近几个交易日内勉力上行的期镍成为周四表现最强的基金属,收高1.7%至每吨23,100美元。不过市场人士称,期镍将在每吨24,850美元附近遇阻,尤其市场预期镍生铁供应增加将打压人气。
标准银行分析师Leon Westgate称:“由于新产能即将投入使用,市场普遍认为前景不佳,中期内期镍价格或走弱。”
消息称秘鲁4月铜出口下降,且秘鲁印第安人恢复抗议,要求停止普诺南部的所有矿业活动。消息为期铜价格带来额外支持。
尽管全球第五大铜矿智利的El Teniente产出上升,之前该矿场的合约工人结束罢工,但全球供应仍是隐忧。
不过,LME库存持续上升。库存增加700吨,至一年高位的477,850吨。
供应受限及需求强劲也扶助期铅收升32美元,至每吨2,609美元,此为4月以来最高。
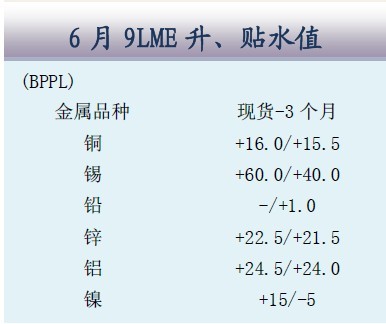
结论:LME铜价昨晚再次在长期均线附近获得支撑回升,LME铜价未来依然8930-9300之间区间运行。
上海景川投资有限公司
*期货投资管理*期货投资咨询*
免责声明
本报告中的信息均来源于公开资料,我们对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更。我们已力求报告内容的客观和公正,但文中的观点和建议仅供参考客户应审慎考量本身需求。我们对使用本报告及其内容所引发的任何直接或间接损失概不负责。本报告版权归景川投资所有,任何机构和个人均不得翻版,复制和发布,但不得对本报告进行有悖原意的引用、删节和修改。如引用、刊发需注明出处为景川投资有限公司。021-50152098
地址:上海市浦东新区张杨路1518号208室
电话:021- 50152098 400-6758-578
邮编:200135