PTA周评
PTA市场周报
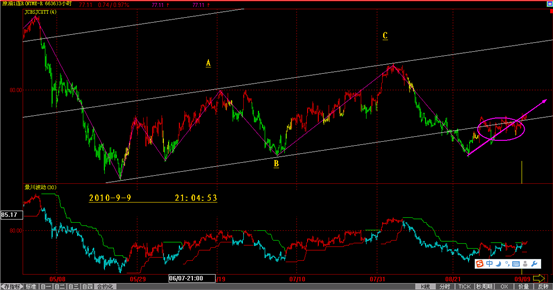
本周PTA期货1001合约几度冲关8000强阻力位,在周四跳空高开,盘中触及8036的高点,但在国内市场恐慌声一片,所有商品集体跳水的带动下,打回原形。多空因素交织,期价在区间内俳回。
宏观经济方面:
周六国家统计局公布8月分经济数据,8月份,规模以上工业增加值同比增长13.9%,比7月份加快0.5个百分点;1-8月份,规模以上工业增加值同比增长16.6%,比1-7月份回落0.4个百分点。城镇固定资产投资增速高位趋稳 1-8月份,城镇固定资产投资140998亿元,同比增长24.8%,比1-7月份回落0.1个百分点。三、社会消费品零售总额平稳较快增长 8月份,社会消费品零售总额12570亿元,同比增长18.4%,比7月份加快0.5个百分点。1-8月份,社会消费品零售总额97492亿元,同比增长18.2%,与1-7月持平。居民消费价格涨幅有所扩大 8月份,居民消费价格同比上涨3.5%,涨幅比7月份扩大0.2个百分点。其中,城市上涨3.4%,农村上涨3.7%;食品价格上涨7.5%,非食品价格上涨1.5%;消费品价格上涨3.8%,服务项目价格上涨2.4%,工业品出厂价格涨幅继续回落 8月份,工业品出厂价格同比上涨4.3%,涨幅比7月份回落0.5个百分点。
宏观数据解CPI增速过快,创22个月的新高,主要是食品因素,加息忧虑增加,但PPI涨幅回落,两节临近,后期政策调控导向可能会偏向消费品,对工业品影响不大。
基本面相关市场:
周五加拿大管道公司Enbridge周四关闭该公司至美国中西部炼厂三条主要输油管线中最大的一条,因之前发生泄漏。
Enbridge关闭了日输油能力为67万桶的6A号管线,此前在伊利诺斯州的Romeoville
附近发现泄漏。这条油管的输油量占了美国原油总进口量的7-8%。Enbridge周五表示,
因漏油清理持续中,该输油管道仍处于关闭状态。Enbridge预期关闭该管道对原油生产商,交易商担心其供应的影响。
从原油技术角度,目前正考验240日长期均线,一旦越过反弹空间打开。
但卖盘心态稳定,实际交投价格下跌有限。实际价格方面,和上周相比,美金市场
(CFR中国主港),低端上涨9美元/吨,高端上涨7美元/吨;人民币市场,低端上涨100元/吨,低端上涨60元/吨。需求方面,买盘追高态度由积极转
为犹豫,导致进口现货市场成交量偏少,而人民币方面则情况尚好,源于贸易商仍有一定的套利空间。
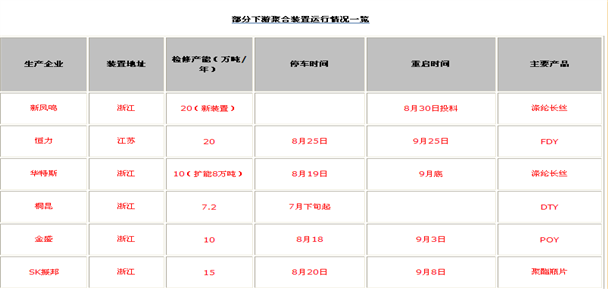
本周下游整体聚酯平均开工率维持上周77%左右水平,平均产销小幅升至70-110%,库存方面,除切片基本不变外,涤丝、涤短和瓶片均小幅减少。目前江苏地区节能减排执行如火如荼,但聚合装置影响程度较弱,加之目前从浙江传来严控力度放松的消息,本周下游涤丝部分适销规格产销有较明显提升。但从上游成本来看,预计9月仍有上升空间,而下游需求这一块,很可能随着节气而渐有复苏,部分近期在盈利边缘或小幅亏损的聚酯工厂,在理论旺季的9月,很可能会有利润反弹,因为即便开工受限,但下游切片纺等不会坐以待毙,适量补仓是目前主旋律,也正应和了本周的现货行情。
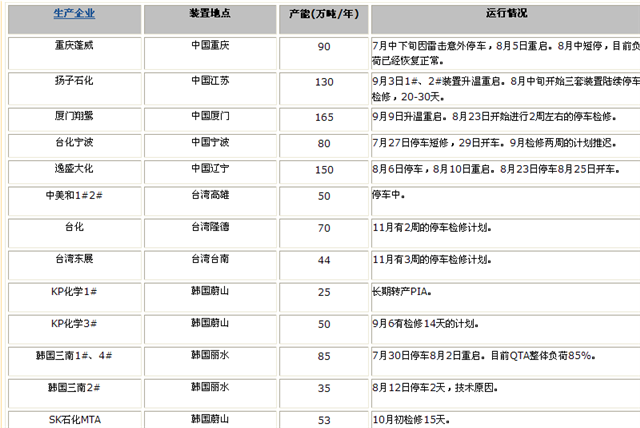
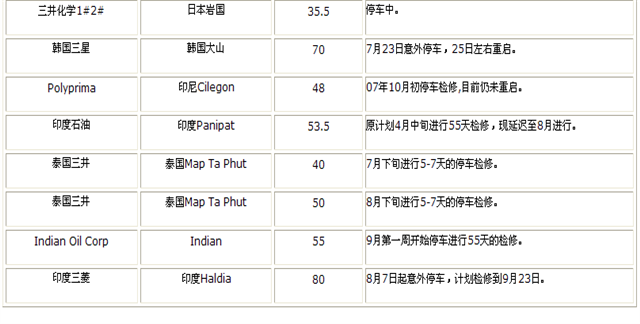
进口现货市场则是在上周基础上成交突破900美元/吨,并向920美元/吨冲刺。一周工作日利多因素主要表现在,9月行业消费旺季,国内外有数套装置需停车检修,均在一周以上,因此供应方面尚不会有宽松情况出现,而聚酯原料僵持高位不下跌的情况也令涤丝工厂开始承受成本压力,转嫁成本压力是目前当务之急,而9月下半月就是一个很好的扭转亏损的机会;外部因素,油价站稳75美元后或有一番新拉动,PX现货行情目前稳定上行;利空因素在于,限电仍是一颗不定时炸弹,而周四爆出的投机资金在期货市场可能撤离避风头,也可能致使商品期货处于一段调整和猜忌期。
市场流动性方面:8月末,广义货币(M2)余额68.75万亿元,同比增长19.2%,增幅比上月高1.6个百分点,比去年同期低9.3个百分点;狭义货币(M1)余额24.43万亿元,同比增长21.9%,增幅比上月和去年同期分别低1.0和5.8个百分点;流通中货币(M0)余额3.99万亿元,同比增长16.0%。当月净投放现金380亿元,同比多投放213亿元。本外币贷款增加5812亿元,其中,人民币贷款增加5452亿元,流动性依然比较充足。
其中台产现货弱势盘整,韩产现货小跌,周五跌势明显。本周非反倾销货源周评估水平在900-910美元/吨,限定倾销货源估水平在887-897美元/吨。CFR中国主港本周的商谈范围在887-910元/吨(由上述两个估价区间的高低值所构成)。
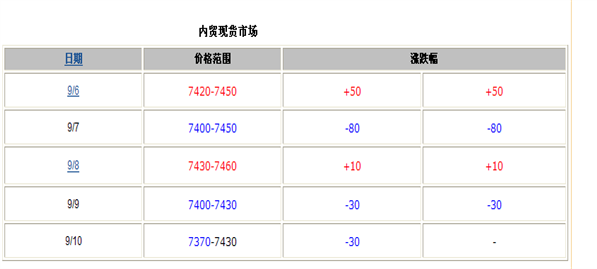
周一,华东内市场开盘气氛良好,主动报盘快速升至7450-7500元/吨,询盘则在7400-7430元/吨居多,早盘有实单在此区间达成后,午盘商谈快速逼近7450元/吨,并有实单在7450元/吨或稍高水平达成,交投多为贸易商套期保值所为;周二,早盘PTA期货走势不佳,华东内市场上冲受抑,但不影响报盘稳定在7450元/吨或上方,递盘部分回落至7400元/吨,但可交割期货货源成交仍趋近或在7450元/吨附近,午盘气氛基本持稳,商谈成交在7400-7450元/吨达成;周三,早盘华东内市场商谈气氛再度小幅回升,聚酯工厂询盘渐靠拢7450元/吨,实单报盘则接近7500元/吨,商谈在7430-7470元/吨,午盘气氛相对平稳,成交继续围绕7450元/吨记性,可交割期货货源价格稍高;周四,早盘PTA华东内市场气氛平淡中略有下滑,主动报盘减少,基本在7450元/吨附近,但部分递盘则快速降至7370-7400元/吨,预计商谈在7400-7430元/吨,视货源性质而定,午盘气氛平稳,递盘恢复至7400元/吨附近,主流商谈成交在7400-7440元/吨,低端稀少;周五,早间卖盘表态,报价在7450元/吨,然递盘心态偏弱,一般在7350-7400元/吨,但卖盘惜售,少量成交在7400-7450元/吨
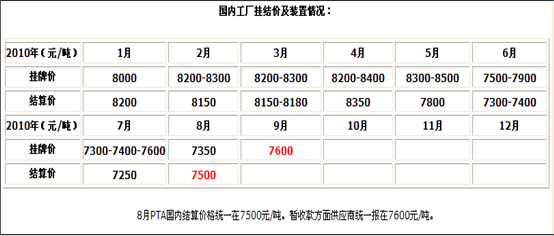
国内外部分PTA装置运行情况一览
|
| ||||
|
|
|
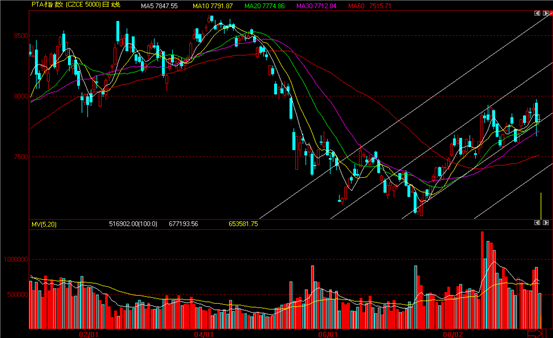
结论:在国内宏观政策没有改变的情况下,保持适度宽松的货币政策及针对性的调控节奏下,国内工业品只是处于调整,美国经济数据公布特别是初请失业人数的减少,说明目前整个国际环境比较稳定。虽然生产厂家利润较丰厚,但从技术角度PTA调整后仍然有上攻欲望,关注资金和成交量的变化,关注8000阻力突破站稳可看高一线。
景川投资 英子
2010年9月11日